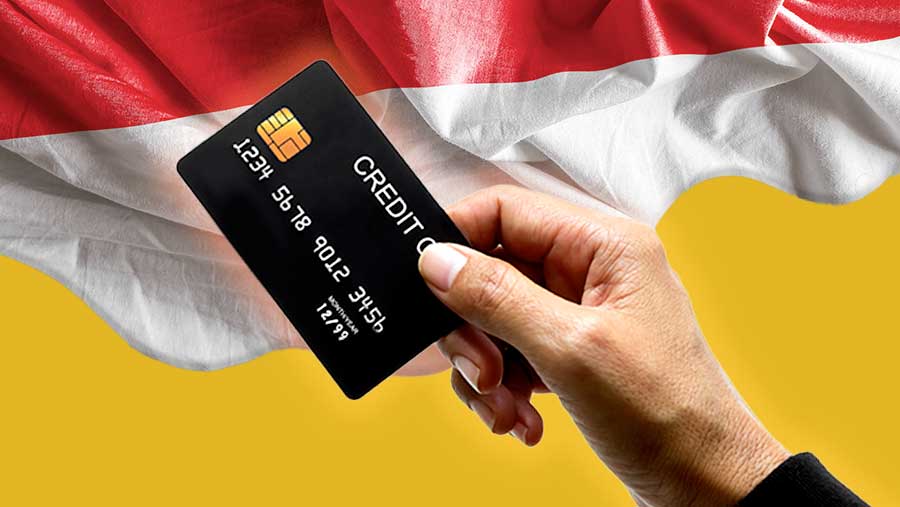
Ilustrasi isu peluncuran Kartu Kredit Indonesia di momen 17 Agustus (Diolah)
JAKARTA (marwahkepri.com) – Kartu Kredit Indonesia (KKI) yang dikembangkan Asosiasi Sistem Pembayaran Indonesia (ASPI) bersama Bank Indonesia (BI) menawarkan skema pembayaran dengan biaya yang relatif lebih rendah dibandingkan principal pembayaran internasional seperti Visa dan Mastercard.
Ketua Umum ASPI Santoso Liem menjelaskan perbedaan biaya tersebut berasal dari model bisnis yang digunakan dalam sistem pembayaran domestik dan internasional.
Menurut Santoso, skema pembayaran domestik seperti KKI dan QRIS memberikan pilihan bagi bank maupun perusahaan teknologi finansial (fintech) untuk menggunakan sistem yang dinilai lebih efisien dan menguntungkan.
“Setiap skema alat bayar kan memiliki bisnis model yang berbeda,” kata Santoso kepada Bloomberg Technoz, Selasa (18/8/2026).
Biaya KKI dan QRIS Lebih Rendah
Santoso menjelaskan bahwa dalam sistem pembayaran domestik, pengguna akhir tidak dikenakan biaya transaksi. Biaya transaksi justru dibebankan kepada merchant dengan nilai yang relatif lebih rendah.
Biaya tersebut kemudian dibagi kepada sejumlah pihak dalam ekosistem pembayaran, mulai dari bank penerbit atau issuing, bank penerima atau acquiring, perusahaan switching, lembaga standar hingga lembaga layanan.
Sebagai gambaran, Santoso menyebut merchant discount rate (MDR) QRIS berada di angka 0,7%.
Dari angka tersebut, biaya kemudian dibagi kepada berbagai pihak yang terlibat dalam ekosistem pembayaran.
Untuk kategori usaha mikro dan ultramikro, transaksi di bawah Rp500.000 tidak dikenakan biaya kepada merchant.
Sementara untuk merchant kategori besar, menengah hingga kecil, transaksi di bawah Rp100.000 juga tidak dikenakan MDR berdasarkan ketentuan yang telah diumumkan BI dan ASPI.
Biaya Principal Internasional Bisa Lebih Tinggi
Santoso mengatakan struktur biaya tersebut berbeda dengan sistem yang diterapkan principal pembayaran internasional.
Dalam skema internasional, acquiring bank mengenakan biaya kepada merchant. Sebagian penerimaan tersebut kemudian dibagikan kepada issuing bank.
Santoso memberikan gambaran biaya yang dikenakan acquiring bank kepada merchant rata-rata berada di kisaran 1,7%-1,8%.
Dalam kondisi persaingan tertentu, biaya tersebut bahkan dapat ditekan hingga sekitar 1,3%.
Di sisi lain, issuing bank masih memperoleh bagian berdasarkan jenis kartu yang digunakan.
Santoso menyebut kartu silver dan gold berada di kisaran 1,6%, sedangkan platinum sekitar 1,8%. Untuk produk kartu di atasnya, biaya tersebut dapat mencapai 2,01%.
“Di luar itu, biasanya international principal masih mengenakan charges kepada acquiring bank dan issuing bank,” ujarnya.
Besaran biaya yang dikenakan principal internasional juga dapat berbeda tergantung jenis transaksi.
Untuk transaksi off-us, biaya dinilai lebih signifikan karena principal memperoleh bagian dari sisi issuing maupun acquiring.
Berdasarkan perhitungan yang pernah dilakukan ASPI, porsi tersebut diperkirakan sekitar 0,3%.
Santoso mengatakan struktur biaya tersebut dapat memberikan tekanan terhadap bisnis acquiring maupun issuing karena pelaku industri tetap harus menanggung cost of fund, cost of operation, dan cost of risk.
KKI Resmi Diluncurkan pada 17 Agustus 2026
KKI diluncurkan Bank Indonesia bersama ASPI pada 17 Agustus 2026 sebagai instrumen pembayaran yang menyediakan fasilitas penundaan pembayaran dan diproses melalui sistem domestik.
Pada tahap awal, KKI digunakan sebagai sumber dana untuk transaksi melalui QRIS, baik menggunakan metode scan maupun QRIS Tap.
Meski demikian, Santoso menegaskan KKI tidak dirancang untuk menggantikan Visa dan Mastercard secara langsung.
Menurutnya, KKI memiliki fokus utama untuk transaksi domestik. Sementara itu, masyarakat tetap dapat menggunakan principal pembayaran global ketika melakukan transaksi internasional.
“KKI tidak akan bisa melawan dan berkompetisi dengan international principal, tetapi ini menjadi pilihan,” kata Santoso.
KKI Akan Dikembangkan untuk QR, NFC hingga Transaksi Online
Ke depan, KKI akan terus dikembangkan agar dapat digunakan dalam berbagai metode pembayaran.
Pengembangan tersebut mencakup transaksi berbasis QR, teknologi near-field communication (NFC), hingga transaksi secara online.
Dengan pengembangan tersebut, KKI diharapkan dapat menjadi salah satu alternatif dalam ekosistem pembayaran domestik Indonesia.
Sementara untuk kebutuhan transaksi lintas negara, konsumen tetap memiliki pilihan menggunakan layanan pembayaran internasional sesuai kebutuhan.
Kehadiran KKI sekaligus memperkuat ekosistem sistem pembayaran domestik dan memberikan alternatif bagi masyarakat maupun pelaku usaha dalam melakukan transaksi di dalam negeri. MK-bloomberg
Redaktur : Munawir Sani