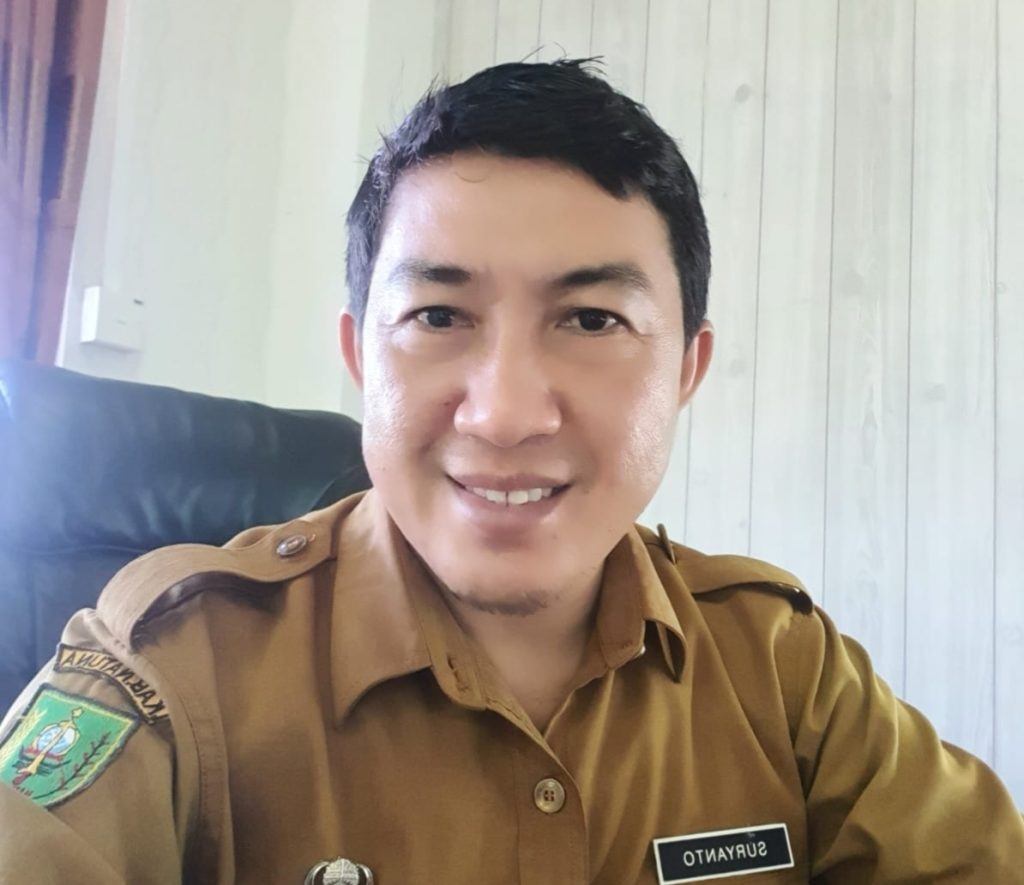
Kepala BPKPAD Natuna Suryanto. (Foto: nang)
NATUNA (marwahkepri.com) – Pemerintah Kabupaten Natuna menegaskan nilai belanja sekitar Rp 1,29 miliar pada rekening Belanja Gaji dan Tunjangan Kepala Daerah/Wakil Kepala Daerah dalam Laporan Keuangan Tahun Anggaran 2025 bukan seluruhnya merupakan gaji dan tunjangan rutin bupati dan wakil bupati. Nilai tersebut juga mencakup insentif pemungutan pajak daerah, termasuk pembayaran hak atas capaian kinerja tahun sebelumnya.
Penjelasan tersebut disampaikan sebagai bentuk komitmen pemerintah daerah dalam mewujudkan pengelolaan keuangan yang transparan, akuntabel, dan mudah dipahami masyarakat.
Kepala BPKAD Natuna Suryanto menjelaskan, nilai sekitar Rp 1,29 miliar yang tercantum dalam kelompok rekening Belanja Gaji dan Tunjangan Kepala Daerah/Wakil Kepala Daerah merupakan akumulasi berbagai komponen belanja selama tahun anggaran berjalan.
Komponen tersebut meliputi gaji pokok, tunjangan, iuran wajib, insentif pemungutan pajak daerah tahun berjalan, serta pembayaran insentif atas capaian kinerja periode sebelumnya.
Menurutnya, apabila komponen insentif dipisahkan, realisasi gaji, tunjangan, dan iuran wajib Bupati dan Wakil Bupati Natuna pada Tahun Anggaran 2025 hanya sekitar Rp 159,75 juta atau lebih rendah dibandingkan realisasi Tahun Anggaran 2024 sebesar sekitar Rp 174,22 juta.
Dengan demikian, peningkatan nilai pada kelompok rekening tersebut bukan disebabkan kenaikan gaji pokok maupun tunjangan rutin kepala daerah, melainkan dipengaruhi pembayaran insentif pemungutan pajak daerah.
Pemerintah Kabupaten Natuna juga menegaskan bahwa besaran gaji pokok kepala daerah telah diatur pemerintah pusat melalui Peraturan Pemerintah Nomor 9 Tahun 1980 sebagaimana telah diubah terakhir dengan Peraturan Pemerintah Nomor 59 Tahun 2000.
Berdasarkan ketentuan tersebut, gaji pokok bupati ditetapkan sebesar Rp 2.100.000 per bulan, sedangkan wakil bupati sebesar Rp 1.800.000 per bulan.
Karena itu, tidak terdapat kebijakan Pemerintah Kabupaten Natuna yang menaikkan gaji pokok bupati maupun wakil bupati pada tahun anggaran 2025.
Suryanto menjelaskan, dalam realisasi belanja tahun 2025 juga terdapat pembayaran insentif pemungutan pajak daerah yang merupakan hak atas capaian kinerja tahun anggaran 2024.
Pembayaran yang dilakukan pada Januari 2025 tersebut merupakan hak pejabat yang menjabat pada periode pemerintahan sebelumnya, bukan penerimaan Bupati Natuna Cen Sui Lan dan Wakil Bupati Jarmin Sidik yang saat ini menjabat.
Mekanisme pembayaran tersebut, lanjutnya, telah sesuai dengan Pasal 10 Peraturan Pemerintah Nomor 69 Tahun 2010 yang mengatur pembayaran insentif dapat dilakukan pada tahun anggaran berikutnya apabila target penerimaan telah tercapai, namun pembayaran belum dapat direalisasikan pada tahun berjalan.
Pemerintah Kabupaten Natuna juga menegaskan bahwa insentif pemungutan pajak daerah bukan merupakan tambahan gaji yang diberikan secara otomatis.
Pemberiannya diatur dalam Peraturan Pemerintah Nomor 69 Tahun 2010 dengan sejumlah persyaratan, antara lain target penerimaan harus tercapai, melalui proses verifikasi, ditetapkan berdasarkan keputusan kepala daerah, serta dibayarkan sesuai ketentuan yang berlaku.
Selain itu, insentif hanya diberikan apabila instansi pemungut pajak dan retribusi memenuhi target kinerja tertentu. Apabila target pada suatu triwulan belum tercapai, pembayaran insentif akan ditunda hingga target kumulatif pada triwulan berikutnya terpenuhi.
Pemkab Natuna juga menjelaskan bahwa tidak tercapainya target penerimaan daerah secara keseluruhan pada akhir tahun tidak berarti seluruh target triwulanan maupun seluruh jenis pajak tidak tercapai.
Penilaian pemberian insentif dilakukan berdasarkan pencapaian target setiap jenis pajak dan periode kinerja yang telah ditetapkan.
Pemerintah juga menegaskan bahwa Peraturan Pemerintah Nomor 69 Tahun 2010 membatasi besaran insentif. Anggaran insentif paling tinggi sebesar lima persen dari rencana penerimaan masing-masing jenis pajak dan retribusi.
Sementara itu, bagi daerah dengan realisasi penerimaan pajak dan retribusi di bawah Rp1 triliun, besaran insentif setiap penerima setiap bulan paling tinggi enam kali gaji pokok beserta tunjangan yang melekat.
Dengan ketentuan tersebut, pembayaran insentif kepada kepala daerah harus memenuhi sejumlah persyaratan, yakni tersedia dalam APBD, berasal dari jenis pajak yang diperkenankan, didukung pencapaian target kinerja, melalui proses verifikasi, ditetapkan melalui keputusan kepala daerah, serta tidak melebihi batas maksimum yang ditetapkan pemerintah.
Pemkab Natuna juga menjelaskan bahwa penyajian informasi dalam Catatan atas Laporan Keuangan (CaLK) merupakan bagian dari kewajiban pemerintah daerah untuk mengungkapkan perubahan realisasi antarperiode secara transparan.
Menurut Suryanto, kalimat dalam CaLK yang menyebut peningkatan realisasi karena tidak tercapainya target pajak dan retribusi daerah berpotensi menimbulkan perbedaan pemahaman apabila dibaca tanpa melihat rincian transaksi maupun mekanisme pembayaran insentif per triwulan.
Ia menegaskan, secara substantif insentif hanya dapat dibayarkan atas periode dan jenis pajak yang memenuhi persyaratan pencapaian kinerja.
Selain itu, besarnya persentase perubahan realisasi antara tahun 2024 dan 2025 juga dipengaruhi rendahnya nilai pembanding pada tahun sebelumnya.
Salah satu faktor yang memengaruhi kondisi tersebut adalah aktivitas usaha sektor pasir kuarsa yang belum beroperasi optimal sehingga berdampak terhadap penerimaan pajak daerah dan waktu pembayaran insentif.
Setelah aktivitas usaha berkembang dan target kumulatif penerimaan terpenuhi, insentif yang sebelumnya tertunda dapat dibayarkan sesuai ketentuan sehingga realisasi rekening pada tahun 2025 terlihat meningkat secara persentase.
Pemerintah Kabupaten Natuna menegaskan seluruh pembayaran gaji, tunjangan, dan insentif dilaksanakan melalui mekanisme APBD, didukung dokumen pertanggungjawaban, dicatat dalam sistem keuangan pemerintah daerah, serta menjadi objek pemeriksaan Badan Pemeriksa Keuangan (BPK).
Ke depan, pemerintah daerah berkomitmen meningkatkan keterbukaan informasi agar masyarakat dapat membedakan secara jelas antara gaji dan tunjangan rutin, insentif berbasis kinerja, pembayaran hak tahun sebelumnya, serta penerima pada periode pemerintahan yang berbeda. MK-nang
Redaktur: Munawir Sani